Domain wirtschaftsfachschule.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsfachschule.de um.
Sind Sie am Kauf der Domain
wirtschaftsfachschule.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsfachschule.de kaufen?
Wie wirkt sich das Rechnungswesen auf den Gewinn aus?
Das Rechnungswesen hat einen direkten Einfluss auf den Gewinn, da es die finanziellen Transaktionen eines Unternehmens erfasst, analysiert und interpretiert. Durch eine genaue Buchführung und Bewertung der Einnahmen und Ausgaben kann das Rechnungswesen den Gewinn eines Unternehmens ermitteln und mögliche Verbesserungspotenziale aufdecken. Eine effektive Kostenkontrolle und eine genaue Erfassung der Umsätze können dazu beitragen, den Gewinn zu steigern. **
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **

Ähnliche Suchbegriffe für Gewinn
Top-Angebote
Produkte zum Begriff Gewinn:
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaft mit Rechnungswesen | Controlling, Taschenbuch von Hartmut Hug,Roland Kessler,Martina Lennartz,Hermann Speth, Merkur Rinteln,Betriebswirtschaft Mit Rechnungswesen | Controlling, Taschenbuch Von Hartmut Hug,roland Kessler,martina Lennartz,hermann Speth, Merkur Rinteln, 978-3-8120-1063-4, Seitenanzahl: 34236,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Macht YouTube Gewinn?
Ja, YouTube macht Gewinn. Es ist eine Tochtergesellschaft von Google, das wiederum ein profitables Unternehmen ist. YouTube generiert Einnahmen durch Werbung, Premium-Abonnements und andere Partnerschaften. **
-
Wie Gewinn ausrechnen?
Um den Gewinn zu berechnen, muss man zuerst die Gesamteinnahmen und die Gesamtkosten ermitteln. Die Gesamteinnahmen sind die Summe aller Einnahmen aus dem Verkauf von Produkten oder Dienstleistungen. Die Gesamtkosten umfassen alle Kosten, die angefallen sind, um diese Produkte oder Dienstleistungen herzustellen oder anzubieten. Der Gewinn wird dann berechnet, indem man die Gesamteinnahmen von den Gesamtkosten subtrahiert. Diese Formel lautet: Gewinn = Gesamteinnahmen - Gesamtkosten. Auf diese Weise kann man den finanziellen Erfolg eines Unternehmens oder eines Projekts messen. **
-
Wann entsteht Gewinn?
Gewinn entsteht, wenn die Einnahmen eines Unternehmens die Ausgaben übersteigen. Dies bedeutet, dass die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen höher sind als die Kosten für Produktion, Personal, Marketing und andere betriebliche Ausgaben. Unternehmen streben danach, Gewinne zu erzielen, um langfristig erfolgreich zu sein und zu wachsen. Gewinne können reinvestiert werden, um das Unternehmen zu erweitern, Schulden abzuzahlen oder Dividenden an Aktionäre auszuschütten. Die genaue Höhe des Gewinns hängt von verschiedenen Faktoren ab, wie der Marktnachfrage, der Effizienz der Produktion und dem Wettbewerbsumfeld. **
-
Was ist der typische mögliche Gewinn im Vergleich zum garantierten Gewinn?
Der typische mögliche Gewinn bezieht sich auf den durchschnittlichen Gewinn, den man erzielen kann, wenn man an einer bestimmten Aktivität oder einem Spiel teilnimmt. Er kann variieren und hängt von verschiedenen Faktoren ab, wie z.B. den Regeln des Spiels, den Chancen und dem Einsatz. Der garantierte Gewinn hingegen bezieht sich auf einen festen Betrag oder Preis, der unabhängig von den individuellen Ergebnissen oder dem Erfolg einer Aktivität gewonnen werden kann. **

Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
Wo bleibt der Gewinn?
Der Gewinn bleibt in der Regel im Unternehmen und wird für verschiedene Zwecke verwendet, wie zum Beispiel zur Investition in neue Projekte, zur Auszahlung von Dividenden an die Aktionäre oder zur Stärkung der finanziellen Position des Unternehmens. Der Gewinn kann auch reinvestiert werden, um das Wachstum des Unternehmens zu fördern oder Schulden abzuzahlen. Letztendlich liegt es am Management, wie der Gewinn verwendet wird, um die langfristige Rentabilität des Unternehmens zu maximieren. **
Top-Angebote
Produkte zum Begriff Gewinn:
-
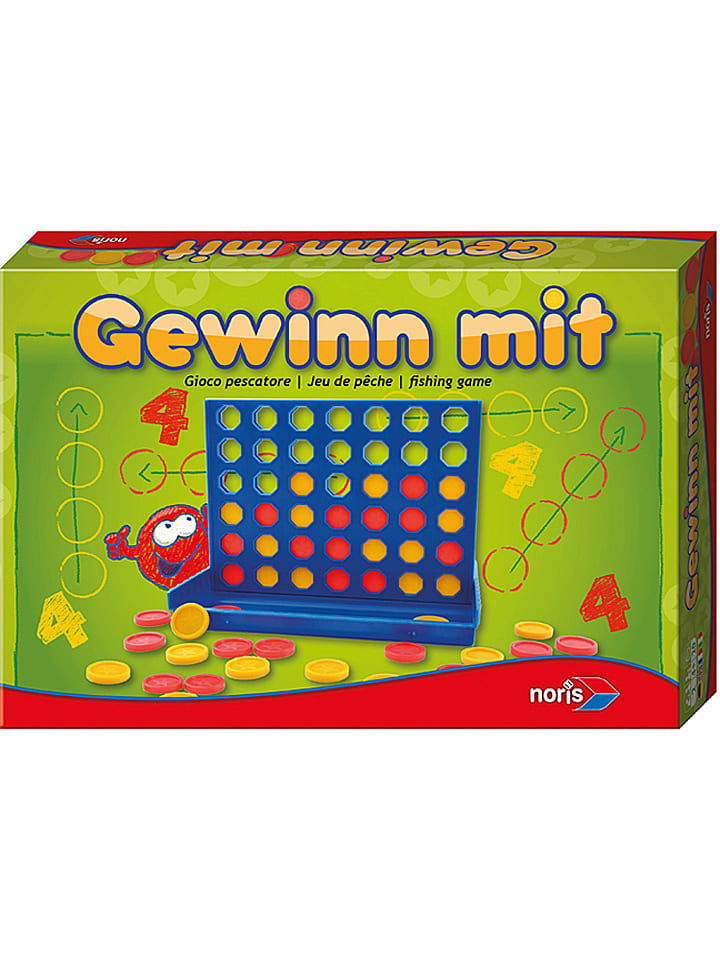
NORIS Spiele Gewinn mit 4 293039Schaffst du es 4 in eine Reihe zu bringen? Ein Strategiespiel - Zug um Zug ein spannendes Duell. Ziel ist es als erster eine Viererkette von ... 1 x Gewinn mit 4 Sprache: deutsche Version Anleitung in: (teilweise nur als Download) Typ: Vi12,55 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Gewinn als realer Gewinn: Substanzwertrechnung und Realwertrechnung, Taschenbuch von Roman Damm, GRIN, 978-3-656-52123-5Gewinn Als Realer Gewinn: Substanzwertrechnung Und Realwertrechnung, Taschenbuch Von Roman Damm, Grin, 978-3-656-52123-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich das Rechnungswesen auf den Gewinn aus?
Das Rechnungswesen hat einen direkten Einfluss auf den Gewinn, da es die finanziellen Transaktionen eines Unternehmens erfasst, analysiert und interpretiert. Durch eine genaue Buchführung und Bewertung der Einnahmen und Ausgaben kann das Rechnungswesen den Gewinn eines Unternehmens ermitteln und mögliche Verbesserungspotenziale aufdecken. Eine effektive Kostenkontrolle und eine genaue Erfassung der Umsätze können dazu beitragen, den Gewinn zu steigern. **
-
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **
-
Macht YouTube Gewinn?
Ja, YouTube macht Gewinn. Es ist eine Tochtergesellschaft von Google, das wiederum ein profitables Unternehmen ist. YouTube generiert Einnahmen durch Werbung, Premium-Abonnements und andere Partnerschaften. **
-
Wie Gewinn ausrechnen?
Um den Gewinn zu berechnen, muss man zuerst die Gesamteinnahmen und die Gesamtkosten ermitteln. Die Gesamteinnahmen sind die Summe aller Einnahmen aus dem Verkauf von Produkten oder Dienstleistungen. Die Gesamtkosten umfassen alle Kosten, die angefallen sind, um diese Produkte oder Dienstleistungen herzustellen oder anzubieten. Der Gewinn wird dann berechnet, indem man die Gesamteinnahmen von den Gesamtkosten subtrahiert. Diese Formel lautet: Gewinn = Gesamteinnahmen - Gesamtkosten. Auf diese Weise kann man den finanziellen Erfolg eines Unternehmens oder eines Projekts messen. **
Ähnliche Suchbegriffe für Gewinn
-
Betriebswirtschaft mit Rechnungswesen | Controlling, Taschenbuch von Hartmut Hug,Roland Kessler,Martina Lennartz,Hermann Speth, Merkur Rinteln,Betriebswirtschaft Mit Rechnungswesen | Controlling, Taschenbuch Von Hartmut Hug,roland Kessler,martina Lennartz,hermann Speth, Merkur Rinteln, 978-3-8120-1063-4, Seitenanzahl: 34236,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaft mit Rechnungswesen | Controlling. Berufliches Gymnasium Wirtschaft - Band 3, Taschenbuch von Hermann Speth,Hartmut Hug,AlfonsBetriebswirtschaft Mit Rechnungswesen | Controlling. Berufliches Gymnasium Wirtschaft - Band 3, Taschenbuch Von Hermann Speth,hartmut Hug,alfons Kaier, Merkur Rinteln, Seitenanzahl: 27227,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Gewinn?
Gewinn entsteht, wenn die Einnahmen eines Unternehmens die Ausgaben übersteigen. Dies bedeutet, dass die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen höher sind als die Kosten für Produktion, Personal, Marketing und andere betriebliche Ausgaben. Unternehmen streben danach, Gewinne zu erzielen, um langfristig erfolgreich zu sein und zu wachsen. Gewinne können reinvestiert werden, um das Unternehmen zu erweitern, Schulden abzuzahlen oder Dividenden an Aktionäre auszuschütten. Die genaue Höhe des Gewinns hängt von verschiedenen Faktoren ab, wie der Marktnachfrage, der Effizienz der Produktion und dem Wettbewerbsumfeld. **
-
Was ist der typische mögliche Gewinn im Vergleich zum garantierten Gewinn?
Der typische mögliche Gewinn bezieht sich auf den durchschnittlichen Gewinn, den man erzielen kann, wenn man an einer bestimmten Aktivität oder einem Spiel teilnimmt. Er kann variieren und hängt von verschiedenen Faktoren ab, wie z.B. den Regeln des Spiels, den Chancen und dem Einsatz. Der garantierte Gewinn hingegen bezieht sich auf einen festen Betrag oder Preis, der unabhängig von den individuellen Ergebnissen oder dem Erfolg einer Aktivität gewonnen werden kann. **
-
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
-
Wo bleibt der Gewinn?
Der Gewinn bleibt in der Regel im Unternehmen und wird für verschiedene Zwecke verwendet, wie zum Beispiel zur Investition in neue Projekte, zur Auszahlung von Dividenden an die Aktionäre oder zur Stärkung der finanziellen Position des Unternehmens. Der Gewinn kann auch reinvestiert werden, um das Wachstum des Unternehmens zu fördern oder Schulden abzuzahlen. Letztendlich liegt es am Management, wie der Gewinn verwendet wird, um die langfristige Rentabilität des Unternehmens zu maximieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.